先講白話:二胎房貸就是「你的房子已經有第一順位房貸了,再拿它去跟第二家借一筆」。它最大的用處是「手上沒現金、但房子有價值」時,把不動產的價值先變成一筆能用的周轉金,不用真的把房子賣掉。但我要先把醜話講前面——二胎是第二順位,銀行/機構風險比較高,所以利率一定比你原本的房貸高一截,而且借的是「拿房子當擔保」的錢,還不出來是會影響到房子的。這篇把二胎的定義、優缺點、跟其他房屋貸款怎麼比講清楚,重點是幫你判斷:你到底該不該動用它。
什麼是二胎房貸?
講白一點,二胎房貸就是「你的房子已經有一胎(第一順位房貸)了,再拿同一間房去跟第二家借一筆」。因為對方排在第一順位之後才拿到擔保權——萬一你還不出來、房子被拍賣,一胎的銀行先拿錢、二胎排後面——風險比較高,所以利率一定比你原本的一胎高一截。這是它的天性,不是誰在坑你。
它真正的用途只有一個:你「手上沒現金、但房子有價值」的時候,把不動產的價值先擠一筆周轉金出來用,不用真的把房子賣掉。
先講一個很多人會搞混的點:二胎不等於「房屋增貸」。增貸是回到你原本那家銀行、在同一順位下把額度加大;二胎是找第二家、排第二順位、利率也更高。想辦增貸的看這篇房屋增貸優缺點分析比較對症。
二胎房貸,我覺得的好處
老實說好處就一個:快,而且拿得到。
- 把「死錢」變活錢:房子增值的部分、或你已經繳掉的本金,本來是躺著的資產。急需錢又不想賣房時,二胎讓你先變現週轉。
- 比信貸好借、額度也大:因為有房子擔保,就算你信用條件普通、或借過信貸卡在 DBR 附近,二胎往往還借得到,額度也比純信貸大。
- 利率通常比卡債、民間低很多:如果你正被卡循環利率(動輒 15% 以上)壓著,用二胎整合掉,月付有機會降下來。
二胎房貸,我更想先跟你講的壞處
但我習慣把醜話講前面——二胎最該提防的不是利率高,是它太好借、容易讓人借過頭。
- 你賭的是房子:這不是信貸,還不出來影響的不只是信用分數,是你住的房子會被拍賣。借之前先誠實問自己:這筆錢週轉不回來,你賠得起嗎?
- 利率一定比一胎高、還有隱形費用:開辦費、代辦費、鑑價費都可能有。比的時候看「總費用」,別只聽「利率 X% 起」。
- 民間二胎的水很深:銀行二胎條件嚴、過件難,很多人轉民間或代辦,這裡就是詐騙和高利重災區。任何「免聯徵、快速撥款、先付一筆才辦」的先停下來——跟我在信貸那篇講的防詐線是同一條。
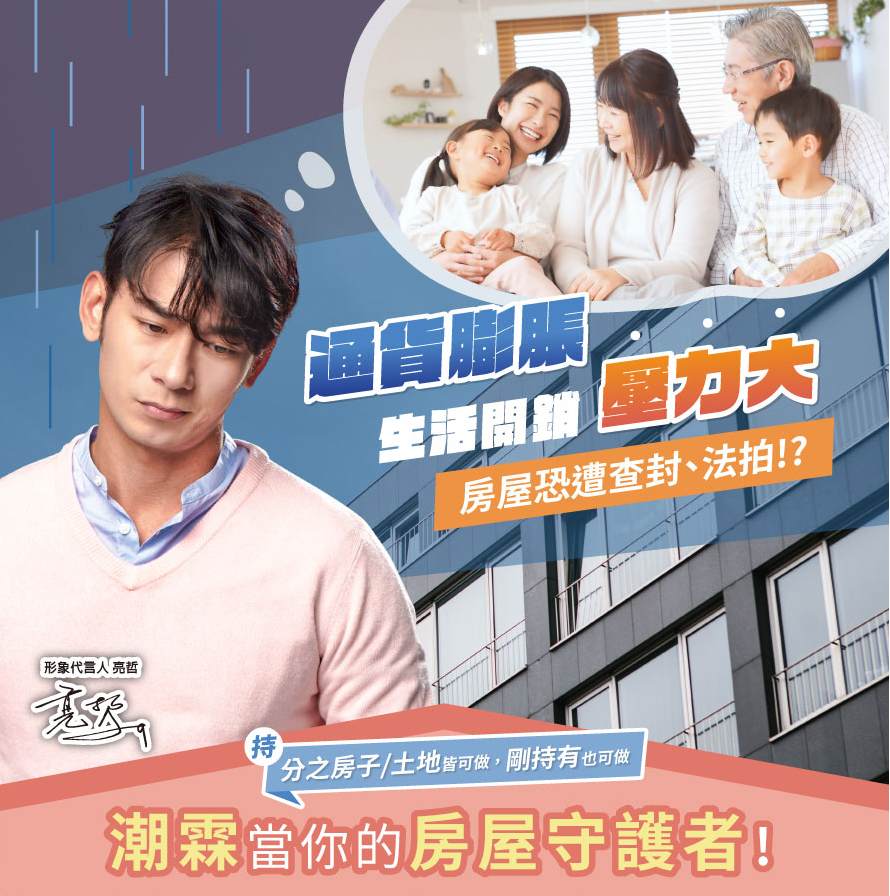
賴瑞推薦的房屋增貸顧問公司-潮霖資產
揭露:本文含推廣連結(連到本站 /go/ 的按鈕與連結),透過連結諮詢或申辦,本站可能獲得報酬;不影響內容與評價。
潮霖資產房屋貸款:看方案與申貸條件
如果本身有房產,潮霖也有豐富的經驗,譬如:房屋融資貸款、理財型房貸、房屋增貸、房屋轉增貸、二胎房貸等等,且全省都可以協助鑑價,讓潮霖資產協助評估房屋條件來為你量身打造專屬的貸款方案
申貸條件:
一胎房貸 利率1.5%起 最長40年(480期)
二胎房貸 利率2.5%起 最長15年(180期)
三胎房貸 最高可貸金額700萬,不需評估房屋價值
賴瑞老實說:什麼人不該碰二胎
幾種情況我會直接勸退:①拿二胎去投資、買股買幣——你用比房貸高的利率借錢,去賭一個不確定的報酬,賠了本金和房子都在風險裡,這是我最不建議的用法。②現金流已經很緊、只是拿新債補舊債——二胎的月付會再壓上來,補得了一時、補不了結構,這種情況該做的是通盤檢視負債、甚至協商,而不是再借。③搞不清楚利率和總費用就簽——尤其民間二胎利率可能很高,一定要把年化利率、開辦費、綁約、提前清償違約金全問清楚寫進合約。二胎適合的是「房子有價值、有明確且划算的用途(例如把一堆高利卡債整合掉)、又還得起新月付」的人。
申請二胎房貸的常見問題與注意事項
二胎房貸不是隨便申請的東西,動用前有幾個地方一定要想清楚,不然很容易借了才後悔。以下把最常見的問題和你該注意的地方整理出來:
常見問題
- 二胎房貸如何計算借款額度?
借款額度通常取決於現有房產的市值,貸款人信用評級和還款能力。一般來說,二胎貸款的成數通常在50%至70%之間,而貸款成數也會依申請機構(銀行/民間借貸公司)而有所不同。
- 二胎房貸與一般常見貸款的利率有何不同?
二胎房貸的利率通常較高,可視信用狀況和市場變動而異。另外依照申請機構不同,利率及審核的嚴格程度也不一樣,以銀行來說,一般房子二胎利率約年利率2%-10%,每家銀行也會有些微不同的利率與審核標準。而民間機構的二胎利率約落在年利率4%-15%(可能更高),但審核標準較低、過件率高,且可貸金額也比銀行高。
- 二胎房貸是否影響本來的房貸?
二胎房貸是另一筆貸款,不影響原有房貸,但在原有房貸下再多一筆二胎房貸,且經濟波動、房地產市場改變,都可能影響投資人的還款能力,其風險較高,需謹慎評估。
- 如何選擇適合的貸款期限?
貸款期限應根據還款能力和個人規劃,考慮未來財務狀況和生活計畫。
注意事項
- 申請二胎房貸前仔細評估還款能力
在申請前,確保您有足夠的還款能力,避免因負擔過大而產生壓力。
- 了解不同銀行及民間機構的利率政策
不同銀行或民間機構提供的二胎房貸利率可能有所不同,應詳細比較以獲得最優惠條件。
- 注意市場風險
考慮市場房價波動,謹慎評估投資的風險,避免未來房價下跌影響還款。 - 尋求專業建議
在申請過程中,咨詢金融專業人士的建議,確保了解所有條款和風險。
房地產抵押貸款的比較
除了二胎房貸外,房地產抵押貸款還包括其他形式,如房屋增貸。房屋增貸是在原有房貸的基礎上,借款人再次向銀行借款,就是增加原本房貸的貸款金額,以獲得更多資金,可用於購置其他房產或其他用途。
二胎房貸 vs. 房屋增貸
| 項目 | 二胎房貸 | 房屋增貸 |
| 利率比較 | 由於是第二次抵押,利率可能較高,取決於個人信用、市場利率、申請機構等。 | 利率通常相對較低,因為是在原有房貸基礎上進行增額借款。 |
| 風險評估 | 涉及兩筆貸款,風險相對較高,需謹慎評估市場變動對還款的影響。 | 只需關注原有房貸的風險,相對較為穩定。 |
| 過件率 | 比起房屋增貸較好過件。 | 信用條件審核較為嚴格。 |
| 貸款金額 | 較高,依照房產市值貸款 | 較低,在本來的貸款金額上再多貸款項,故金額比起二胎房貸低。 |
二胎房貸的選擇與應用
確定二胎房貸的資金用途
在考慮二胎房貸之前,首先需要明確資金的用途。是用於投資增值、購置新房、還是其他目的?這有助於制定合適的還款計畫和風險管理策略。
評估個人信用狀況
個人的信用狀況直接影響到二胎房貸的利率和借款額度。在申請之前,應詳細檢視個人信用報告,並儘可能提高信用評級,以獲得更優惠的條件。個人的信用狀況直接影響到二胎房貸的利率和借款額度。在申請之前,應詳細檢視個人信用報告,並儘可能提高信用評級,以獲得更優惠的條件。
綜合考慮各方利弊
一句話收尾:二胎房貸能把不動產變現金,是條實用的路,但它的利率比第一胎高、還款結構也更複雜,最重要的是——你賭上的是自己的房子。決定前務必把各家銀行和民間機構的利率、總費用攤開比,也先誠實問自己:這筆錢是拿去解決更貴的問題(例如整合高利卡債),還是拿去追一個不確定的投資?前者合理,後者要非常小心——別讓一時的資金需求,賭掉你長期的住所。
妥善選擇二胎房貸及房屋增貸增加您的資金運用
無論是選擇二胎房貸還是房屋增貸,都需要仔細評估個人的經濟狀況、風險承受能力和長遠的財務目標。透過深入比較,您可以更清楚地了解每種貸款方式的優勢和劣勢,找到最適合自己的融資方案。在做最終決定之前,建議咨詢專業金融顧問,確保您的財務規劃合理且符合長遠利益。